
AITOP100平台获悉,Anthropic 上市了,而且一上来就把美股IPO历史改写了一遍。
11月20日消息,当地时间 11 月 19 日,AI 公司 Anthropic 正式登陆纳斯达克,股票代码为 ANT。公司发行价定为 83 美元,高于此前 70—78 美元的询价区间;首日收盘报 97.17 美元,较发行价上涨 17.07%,收盘市值约 1.27 万亿美元。
这次 IPO 的募资规模也很夸张:公开发行部分募资约 813 亿美元,超过此前 SpaceX 的纪录,成为美股史上规模最大的 IPO;如果加上同步完成的 260 亿美元私募配售,合计募资规模约 1073 亿美元。
但真正值得看的,不只是“史上最大 IPO”这个标签,而是招股书里另一组更硬的数字:9000 亿美元级算力长期承诺、1040 亿美元账面净亏损、810 亿美元年化收入,以及一份由供应商、股东和竞争对手共同组成的认购名单。
Anthropic 上市不是单纯庆祝 AI 公司进入公开市场,它更像是一场公开压力测试:市场愿意为 AI 增长付多少钱,也要看这家公司能不能扛住算力账单。
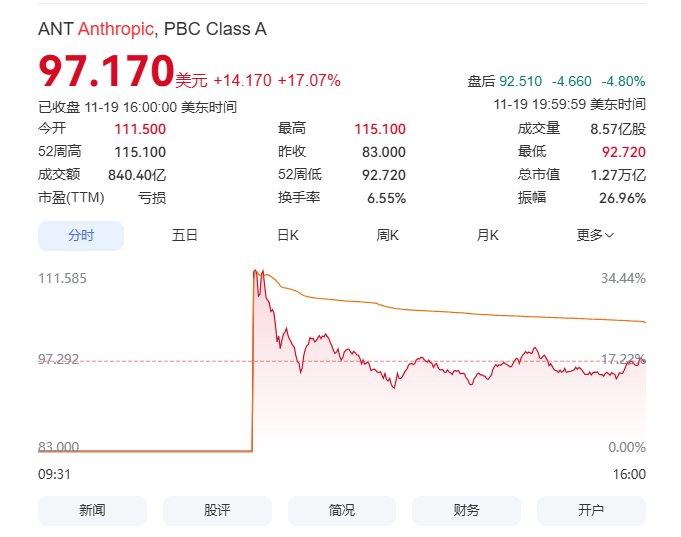
一、先说结果:IPO 很热,但股价并不是一路狂飙
从认购热度看,Anthropic 这次 IPO 确实很猛。
多家媒体提到,本次 IPO 认购需求接近可发行股份的 7 倍,最终发行规模也从原计划的 8.25 亿股扩大到约 9.8 亿股。定价高于询价区间上限,说明机构资金对这家 Claude 开发商仍然有很强的配置意愿。
但首日走势并不是一边倒的狂欢。
Anthropic 开盘一度报 111.50 美元,较发行价上涨约 34%,但随后回落,最终收于 97.17 美元,较开盘价下跌约 13%,盘后交易中还进一步跌超 5%。
这说明市场态度很复杂:一方面,投资者认可 Anthropic 的增长速度和前沿 AI 实验室的稀缺性;另一方面,大家也在担心 AI 基建成本、估值泡沫和后续现金流压力。
Tandem Investment Advisors 投资董事总经理 Jordan Watson 表示,市场对 AI 的情绪持续恶化,Anthropic 是观察 AI 风险交易最直接、最及时的信号。
这句话其实很关键:Anthropic 不只是一家公司的 IPO,它已经成为整个 AI 板块情绪的风向标。
二、1040 亿美元亏损看着吓人,但不能直接理解成“烧掉 1040 亿现金”
Anthropic 招股书里最抓眼球的数字,是前九个月净亏损 1040 亿美元。
这个数字很容易让人误以为:一家成立不到六年的公司,一年不到烧掉了一千多亿美元现金。
但更准确的理解是:这 1040 亿美元亏损里,约 943 亿美元来自可转换票据、衍生负债、SAFE 等金融工具的公允价值变动,属于非现金费用。简单说,公司估值越高,这些金融工具的账面价值越高,会计上的公允价值损失也越大。
所以,1040 亿美元不能被直接读成同等规模的现金消耗。
真正反映日常经营压力的,是经营亏损。2026 年前九个月,Anthropic 经营亏损约 12.6 亿美元;但到第三季度,公司又录得 5.67 亿美元经营亏损,而第二季度曾实现 9.74 亿美元经营利润。
也就是说,Anthropic 不是完全没有赚钱能力,但它离稳定盈利还很远。
尤其在 AI 行业,模型需求一涨,算力采购成本就可能迅速吃掉利润。
三、真正压在头顶的,是 9000 亿美元算力承诺
比账面亏损更值得警惕的,是 Anthropic 的长期算力支出承诺。
招股书显示,Anthropic 云、计算与基础设施相关义务合计约 9000 亿美元,这是多年期合同总价值,履约时间最远到 2045 年;其中约 707 亿美元将在未来 12 个月内到期。
这笔钱不是“未来可能花”,而是已经签下的长期合同。很多合同要求 Anthropic 无论实际使用多少算力,都必须按约定付费。
这就形成了一个很现实的问题:
- 收入是弹性的:客户可能增加采购,也可能减少采购,还可能转向开源模型或自建模型;
- 算力合同是刚性的:签了就要付,哪怕需求短期放缓,账单照样来。
艾伦人工智能研究所所长 Oren Etzioni 对每经记者表示,Anthropic 的算力采购合同是固定的,但营收不是;要覆盖这些刚性付款承诺,营收规模需要达到当前水平的大约两倍。哪怕增长只放缓一年,这些账单也照样要付。
这也是 Anthropic 上市之后最核心的挑战:它必须在算力账单集中到来之前,把收入继续做大,同时提高单位算力的赚钱效率。
四、810亿美元ARR很亮眼,但增速和效率开始被市场盯紧
Anthropic 的收入增长确实很猛。
截至 9 月 30 日的前九个月,公司营收约 332.4 亿美元,同比增长约 1200%;截至 10 月底,年化收入运行率约 810 亿美元,比 9 月底增加约 100 亿美元。
这个增速放在任何一家软件公司身上都足够惊人。但资本市场看的不只是“涨得快不快”,还会看“能不能持续”。
问题在于,Anthropic 的季度增速已经出现变化。第三季度营收约 169.56 亿美元,环比增长约 47%,低于第二季度约 144% 的环比增速。
更关键的是单位算力效率。
Anthropic 每 1 美元算力与基础设施支出带来的收入,从第二季度的 2.08 美元下降到第三季度的 1.72 美元。这说明它虽然收入在涨,但算力成本涨得更快,赚钱效率出现了下滑。
美国投资研究机构 Seaport Research Partners 分析师 Jay Goldberg 曾警告,Anthropic 的盈利难以持续,未来将重回亏损,并直言其 IPO 面临的局面相当具有挑战性。从第三季度重新出现经营亏损来看,这个担忧并不是空穴来风。
五、认购名单很特别:一半是金主,一半也可能是对手
Anthropic 这次 IPO 还有一个非常有意思的结构:它的股东、供应商、客户和竞争对手,高度重叠。
IPO 同步进行了 260 亿美元私募配售,参与方包括:
| 公司 | 认购金额 |
|---|---|
| 谷歌 | 100 亿美元 |
| 英伟达 | 100 亿美元 |
| AMD | 25 亿美元 |
| 博通 | 10 亿美元 |
| 美光 | 10 亿美元 |
| 微软 | 10 亿美元 |
| 台积电相关实体 | 5 亿美元 |
这份名单几乎就是 AI 算力产业链的核心玩家名单。它们既是 Anthropic 的芯片、云或基础设施相关合作方,也在不同程度上参与 AI 模型、云服务或企业 AI 市场竞争。
Anthropic 在文件中承认,亚马逊、谷歌和微软同时是其投资者、客户、分销合作伙伴及竞争对手。
这种绑定有好处,也有风险。
好处是,算力供给和资本支持更有保障。谷歌、英伟达、微软、亚马逊这些公司都深度参与 AI 基础设施,它们愿意在 IPO 阶段掏钱,说明 Anthropic 在产业链里仍有重要位置。
风险是,Anthropic 的独立性和议价能力会受到更复杂因素影响。供应商变成股东,云厂商既是渠道又是竞争者,大客户也可能自己训练模型。AI 行业的竞争,已经不是单纯“谁模型更强”,而是资本、算力、渠道、客户和生态的综合竞争。
六、市场为什么给它1.5万亿美元级估值?
Anthropic 的估值一直存在很大分歧。
按发行价和完全稀释股本计算,Anthropic 发行后估值约 1.5 万亿美元;首日收盘市值约 1.27 万亿美元,但按完全稀释口径计算,市场讨论中也有约 1.8 万亿美元的说法。
支撑高估值的逻辑主要有三点:
- 前沿 AI 实验室稀缺:Anthropic 是首批进入美国公开市场的前沿 AI 实验室之一,OpenAI 尚未上市,市场缺少同类标的;
- Claude 商业化增长快:企业客户、Claude Code、长文本处理、安全对齐等能力,让 Anthropic 在企业 AI 市场占据重要位置;
- 巨头深度参与:亚马逊、谷歌、英伟达、微软等公司通过投资、算力、云渠道和业务合作,给市场提供了较强信心。
但谨慎派看的是另一面:
- 9009 亿美元算力承诺太重;
- 第三季度经营重新亏损;
- 单位算力收入效率下降;
- 客户集中度较高;
- 开源模型和企业自建模型可能压低价格;
- AI 监管和营销承诺调查仍在背景中。
高盛集团研究分析师预计,Anthropic 要到 2030 年才能实现全年自由现金流转正;同时预计到 2030 年,其年度收入将飙升至约 6850 亿美元。这个判断本身就说明,市场并不是认为 Anthropic 没有未来,而是认为它需要很长时间、很高收入、很强成本控制,才能真正把故事兑现成现金流。
七、这场IPO真正定价的不是Anthropic,而是AI基建模式
Anthropic 上市之后,市场会持续追问几个问题:
- AI 公司的高增长,能不能覆盖长期算力合同?
- 每 1 美元算力投入带来的收入,能不能重新回升?
- 大客户会不会转向开源模型或自建模型?
- 云厂商既是股东又是竞争者,会不会影响 Anthropic 的独立性?
- 前沿 AI 实验室进入公开市场后,估值会不会被重新定价?
这些问题不只属于 Anthropic,也属于整个 AI 行业。
过去几年,AI 公司主要拼模型能力、融资能力和用户增长。现在 Anthropic 上市之后,行业开始进入更现实的阶段:模型能力仍然重要,但算力成本、合同结构、客户集中度、现金流和经营效率,也会成为估值的核心变量。
小编认为,Anthropic这次IPO算是成功的,而且上市首日上涨了17.07%,但是我认为这才刚开始,9000亿美元的算力合同,以及认购名单结构(包括:客户,股东,竞争对手),都要求它未来的收入能不能覆盖算力账单,也就是说未来Anthropic不管是赚钱还是亏损都要按照合同购买算力,并且还要防范竞争对手的使绊子
AITOP100-AI资讯频道将持续关注AI行业新闻资讯消息,带来最新AI内容讯息。
想了解AITOP100平台其它版块的内容,请点击下方超链接查看
AI创作大赛 | AI活动 | AI工具集 | AI资讯专区 | AI小说
AITOP100平台官方交流社群二维码: